 COPIER
Steuerunterlagen: Aufbewahrungsfrist 2026 im Überblick
Auch auf English, Nederlands
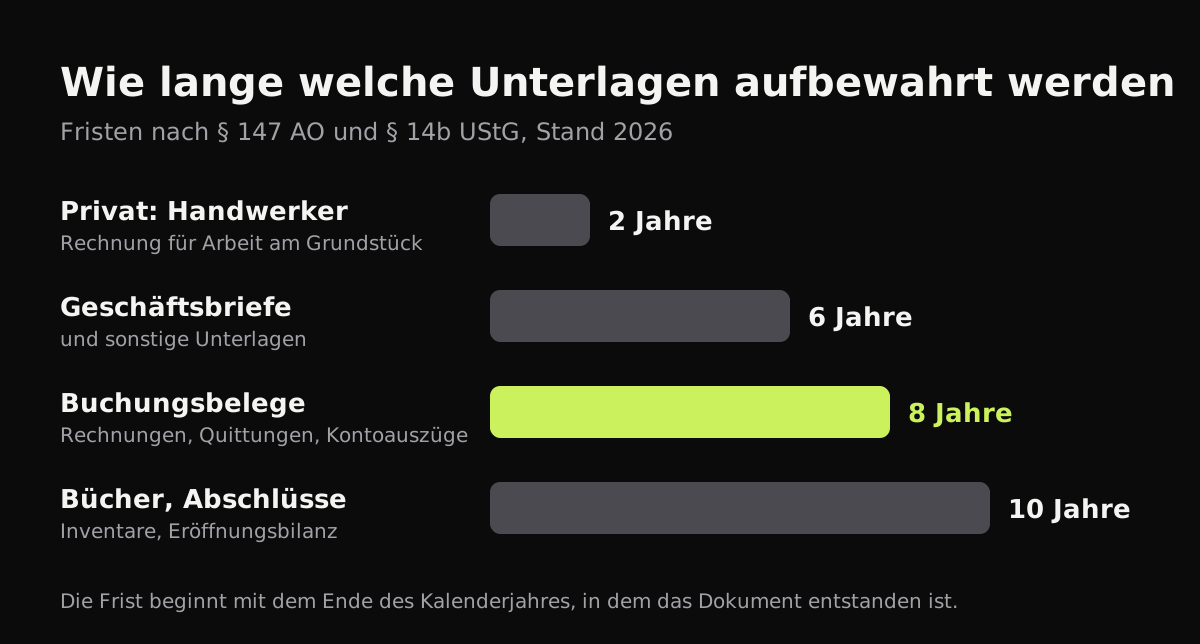
Die Aufbewahrungsfrist für Steuerunterlagen beträgt in Deutschland für Unternehmen und Selbstständige 10 Jahre für Bücher, Inventare und Jahresabschlüsse, 8 Jahre für Buchungsbelege wie Rechnungen, Quittungen und Kontoauszüge und 6 Jahre für Geschäftsbriefe und sonstige steuerlich wichtige Unterlagen. So steht es in § 147 AO. Die Frist für Buchungsbelege wurde mit dem Vierten Bürokratieentlastungsgesetz ab 2025 von 10 auf 8 Jahre verkürzt. Sie beginnt immer mit dem Ende des Kalenderjahres, in dem das Dokument entstanden ist. Privatpersonen haben nur wenige feste Pflichten, sollten Belege aber mindestens aufheben, bis der Steuerbescheid endgültig ist.
Dieser Artikel ist eine allgemeine Übersicht und keine Steuerberatung. Im Einzelfall, etwa bei einer laufenden Betriebsprüfung oder einem Einspruch, fragen Sie Ihre Steuerberaterin, Ihren Steuerberater oder das Finanzamt. Österreich und die Schweiz haben eigene Regeln, die hier nicht behandelt werden.
Aufbewahrungsfristen für Unternehmen und Selbstständige
Die Pflicht gilt für alle, die steuerlich Bücher führen oder Aufzeichnungen machen müssen, also auch für Freiberufler mit Einnahmenüberschussrechnung und für Kleinunternehmer.
| Unterlage | Frist | Rechtsgrundlage |
|---|---|---|
| Bücher und Aufzeichnungen, Inventare, Jahresabschlüsse, Lageberichte, Eröffnungsbilanz | 10 Jahre | § 147 Abs. 3 AO |
| Buchungsbelege: Eingangs- und Ausgangsrechnungen, Quittungen, Kassenbelege, Kontoauszüge | 8 Jahre (seit 2025, vorher 10) | § 147 Abs. 3 AO, § 14b UStG |
| Empfangene und abgesandte Handels- und Geschäftsbriefe, auch E-Mails mit dieser Funktion | 6 Jahre | § 147 Abs. 3 AO |
| Sonstige Unterlagen, soweit für die Besteuerung von Bedeutung | 6 Jahre | § 147 Abs. 3 AO |
Für Banken, Versicherungen und Wertpapierinstitute gelten bei der Verkürzung Sonderregeln. Für die meisten Betriebe und Selbstständigen spielt das keine Rolle.
Ein Rechenbeispiel
Eine Rechnung vom März 2017: Die Frist beginnt am 31. Dezember 2017. Acht Jahre später, am 31. Dezember 2025, ist sie abgelaufen. Ab dem 1. Januar 2026 durfte der Beleg also in den Schredder. Nach der alten Regel wäre das erst Anfang 2028 möglich gewesen. Laut IHK gilt die kürzere Frist für alle Unterlagen, deren alte Frist beim Inkrafttreten der Änderung noch lief.
Eine wichtige Einschränkung steht im Gesetz selbst: Die Frist läuft nicht ab, solange die Unterlagen für eine Steuer von Bedeutung sind, deren Festsetzungsfrist noch nicht abgelaufen ist. Läuft eine Betriebsprüfung, ein Einspruch oder ein Klageverfahren für dieses Jahr, bleibt der Beleg im Ordner.
Was gilt für Privatpersonen?
Wer nur Lohn, Rente oder Kapitalerträge hat, muss nach der Abgabenordnung grundsätzlich keine Unterlagen über eine feste Frist aufbewahren. Es gibt aber Ausnahmen und gute Gründe, trotzdem einiges zu behalten:
- Handwerker- und Bauleistungen am eigenen Haus oder Grundstück: Rechnung, Zahlungsbeleg oder eine andere beweiskräftige Unterlage müssen Sie 2 Jahre aufbewahren (§ 14b UStG), gerechnet ab Ende des Jahres, in dem die Rechnung ausgestellt wurde. Das betrifft etwa die neue Heizung, das Bad oder die Dachreparatur.
- Hohe Einkünfte: Wer mehr als 500.000 Euro positive Überschusseinkünfte im Jahr hat (zum Beispiel aus Vermietung, Kapital oder nichtselbstständiger Arbeit), muss Aufzeichnungen und Unterlagen dazu 6 Jahre aufbewahren (§ 147a AO). Ab 2027 steigt die Grenze auf 750.000 Euro.
- Belege zur Steuererklärung: Seit einigen Jahren reichen Sie Belege meist nicht mehr mit der Erklärung ein, das Finanzamt kann sie aber anfordern. Behalten Sie Spendenquittungen, Handwerkerrechnungen, Nachweise zu Werbungskosten und Krankheitskosten deshalb mindestens, bis der Steuerbescheid bestandskräftig ist, also bis die Einspruchsfrist von einem Monat vorbei ist. Steht der Bescheid unter dem Vorbehalt der Nachprüfung, bleibt er länger änderbar, und es lohnt sich, die Belege länger aufzuheben.
- Steuerbescheide selbst: Ein Bescheid ist nur ein paar Seiten lang. Viele heben alle Bescheide dauerhaft auf, weil sie bei Renten-, Kredit- oder Elterngeldanträgen als Einkommensnachweis gebraucht werden.
- Unterlagen zur Rente wie Versicherungsverläufe und Arbeitszeugnisse heben Sie am besten bis zum Rentenbescheid oder darüber hinaus auf. Sie haben mit der Steuer wenig zu tun, sind aber schwer zu ersetzen.
Belege scannen und Papier entsorgen
Nach § 147 Abs. 2 AO dürfen die meisten Unterlagen als Wiedergabe auf einem Bildträger oder anderen Datenträgern aufbewahrt werden. Bedingung: Die Kopie stimmt bildlich und inhaltlich mit dem Original überein, ist während der ganzen Frist verfügbar und lesbar und kann ausgewertet werden. Ausgenommen sind Jahresabschlüsse, die Eröffnungsbilanz und bestimmte Zollunterlagen, die im Original bleiben müssen.
Wie das genau aussehen muss, beschreiben für Unternehmen die GoBD, ein Schreiben des Bundesfinanzministeriums. Die wichtigsten Punkte:
- Smartphones sind ausdrücklich als Geräte für die bildliche Erfassung genannt, neben Multifunktionsgeräten und Scan-Straßen. Belege mit dem Handy zu scannen ist also zulässig.
- Das Verfahren muss dokumentiert sein: wer scannt, wann, wie geprüft wird und wo die Dateien liegen. Muster dafür stellen unter anderem die Bundessteuerberaterkammer und der Deutsche Steuerberaterverband bereit.
- Nach dem Scannen darf das Papier vernichtet werden, soweit keine andere Vorschrift das Original verlangt. Notarielle Urkunden zum Beispiel heben Sie im Original auf.
- Der Scan muss vollständig und lesbar sein. Eine abgeschnittene Ecke mit dem Rechnungsbetrag oder ein verwackeltes Datum macht den Beleg wertlos.
Elektronische Rechnungen sind ein Sonderfall. Seit 2025 müssen Unternehmen im Inland E-Rechnungen empfangen können, und eine E-Rechnung ist in ihrem elektronischen Format aufzubewahren. Ein Ausdruck oder Scan ersetzt sie nicht.
Für Privatleute ohne Aufbewahrungspflicht ist der Scan schlicht die bequemere Ablage. Bei den 2 Jahren für Handwerkerrechnungen spricht wenig dagegen, das Papier zusätzlich zu behalten, bis die Frist vorbei ist.
Rechnungen scannen: so wird die Ablage brauchbar
- Legen Sie pro Steuerjahr einen Ordner an, auf dem Handy und als Sicherung auf dem Computer oder einer externen Festplatte.
- Scannen Sie jeden Beleg flach und bei gutem Licht. Für Kassenbons und gedruckte Rechnungen eignet sich Schwarzweiß, weil die Schrift am schärfsten wird.
- Scannen Sie mehrseitige Rechnungen als ein Dokument, in der richtigen Reihenfolge.
- Beginnen Sie Dateinamen mit dem Datum, damit sie sortiert bleiben: „2026-03-14 Rechnung Heizungsbau Müller“.
- Kontrollieren Sie jeden Scan auf Lesbarkeit, bevor Sie das Papier entsorgen.
- Notieren Sie auf dem Ordner, bis wann er aufzuheben ist, etwa „aufbewahren bis 31.12.2034“.
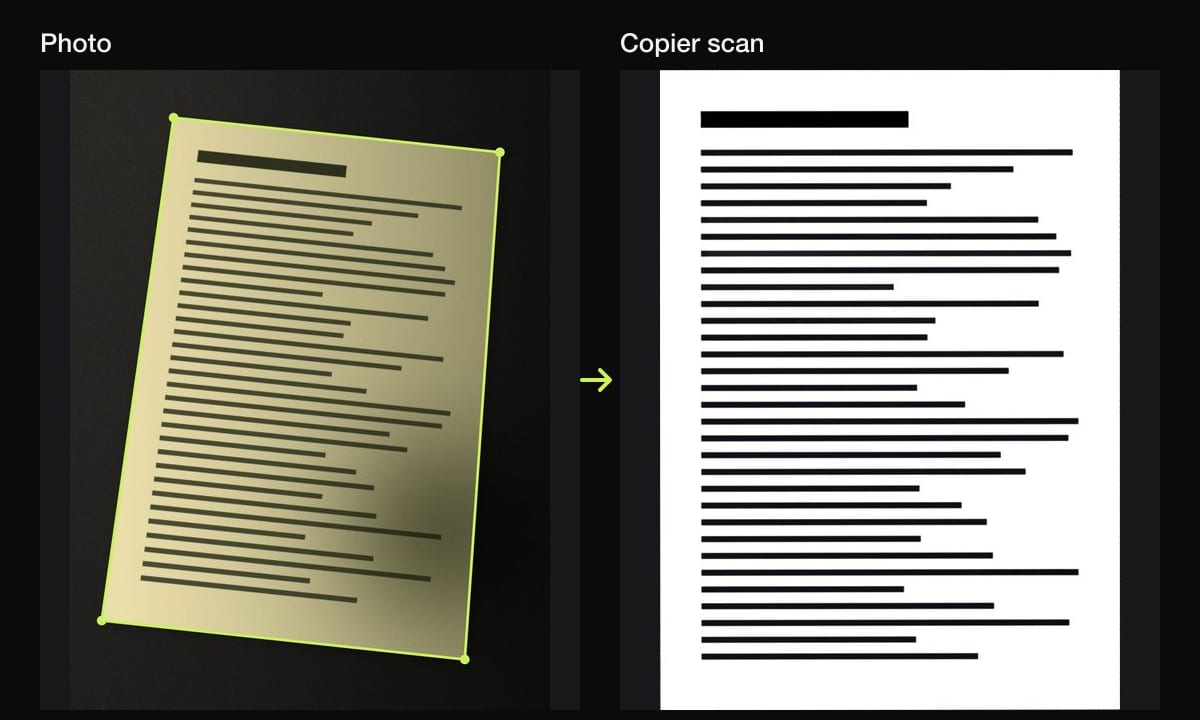
Copier ist eine Möglichkeit für das Scannen selbst. Die App findet jede Seite, richtet sie gerade und entfernt Schatten auf dem Handy. Nichts wird hochgeladen oder an ein Konto gebunden, was bei Belegen mit Steuer-ID, IBAN und Einkommen zählt. Kassenbons werden mit Auto oder S/W gut lesbar. Seiten teilen Sie kostenlos als JPG (bis zu 10 Dokumente) oder mit Copier Pro, einem einmaligen Kauf, als PDF. Copier sichert nicht in eine Cloud, kopieren Sie Ihre Dateien also selbst in Ihre Ablage. Eine Verfahrensdokumentation nach GoBD ersetzt die App nicht.
Wann was in den Schredder darf
- Jedes Jahr im Januar: Bei Buchungsbelegen das Jahr prüfen, das neun Jahre zurückliegt (im Januar 2027 also 2018). Ist kein Verfahren offen, darf es weg. Bei Büchern und Abschlüssen zählen elf Jahre, bei Geschäftsbriefen sieben.
- Nie nach Plan: Unterlagen zu einem offenen Einspruch, einer Prüfung oder einem Rechtsstreit.
- Vor dem Vernichten: Scan lesbar und gesichert? Braucht die Bank, die Versicherung oder ein Gericht das Original?
- Schreddern statt Altpapier: Belege enthalten Steuer-ID, Kontonummern und Adressen.
Wenn das PDF für das Upload-Portal oder die Mail zu groß wird, hilft PDF verkleinern. Eine Übersicht über kostenlose Scan-Apps finden Sie unter Scanner-App kostenlos.
Häufige Fragen
Wie lange muss ich Steuerunterlagen aufbewahren?
Unternehmen und Selbstständige bewahren Bücher, Inventare und Jahresabschlüsse 10 Jahre auf, Buchungsbelege wie Rechnungen und Quittungen seit 2025 8 Jahre und Geschäftsbriefe 6 Jahre (§ 147 AO). Die Frist beginnt mit dem Ende des Kalenderjahres, in dem das Dokument entstanden ist.
Wie lange müssen Privatpersonen Steuerunterlagen aufbewahren?
Eine allgemeine Pflicht gibt es für Privatleute nicht. Rechnungen für Handwerker- oder Bauleistungen am eigenen Grundstück sind 2 Jahre aufzubewahren (§ 14b UStG). Belege zur Steuererklärung sollten Sie mindestens behalten, bis der Steuerbescheid endgültig ist, weil das Finanzamt sie anfordern kann.
Darf ich Belege scannen und das Original wegwerfen?
Nach § 147 Abs. 2 AO dürfen die meisten Unterlagen als Bild aufbewahrt werden, wenn die Kopie mit dem Original übereinstimmt und während der ganzen Frist lesbar bleibt. Unternehmen brauchen dafür ein dokumentiertes Verfahren nach den GoBD. Jahresabschlüsse und die Eröffnungsbilanz müssen im Original bleiben.
Gilt die Frist von 8 Jahren auch für alte Belege?
Ja, nach den Angaben der IHK gilt die kürzere Frist für alle Unterlagen, deren alte Frist bei Inkrafttreten der Änderung noch nicht abgelaufen war. Ein Beleg aus 2017 durfte damit Anfang 2026 vernichtet werden, sofern er nicht für ein offenes Verfahren gebraucht wird.
Darf ich Belege mit dem Handy scannen?
Die GoBD des Bundesfinanzministeriums nennen Smartphones ausdrücklich als zulässige Geräte für die bildliche Erfassung. Entscheidend ist, dass der Scan vollständig und lesbar ist und das Verfahren nachvollziehbar dokumentiert wird.